
DCF-модель простыми словами
DCF-модель — это модель дисконтированных денежных потоков (Discounted Cash Flow): прогноз свободного денежного потока компании или проекта, приведённый к сегодняшнему дню по ставке дисконтирования. Сумма этих потоков даёт NPV (Net Present Value, чистый приведённый доход) — оценку стоимости бизнеса.
Проект имеет смысл, если NPV больше нуля. Если меньше, вложения теряют капитал, даже когда проект формально прибылен. Второй показатель, по которому оценивают проект в DCF-модели, — IRR, внутренняя норма доходности. Это ставка дисконтирования, при которой NPV проекта равен нулю.
Оценку проекта по NPV и IRR удобно представить двухмерной матрицей. Сейчас проект с IRR выше 20% и положительным NPV, скорее всего, одобрят. Если IRR ниже 20%, проект нужно дополнительно проанализировать, но шансы на одобрение остаются высокими. В остальных случаях проект, скорее всего, отклонят.

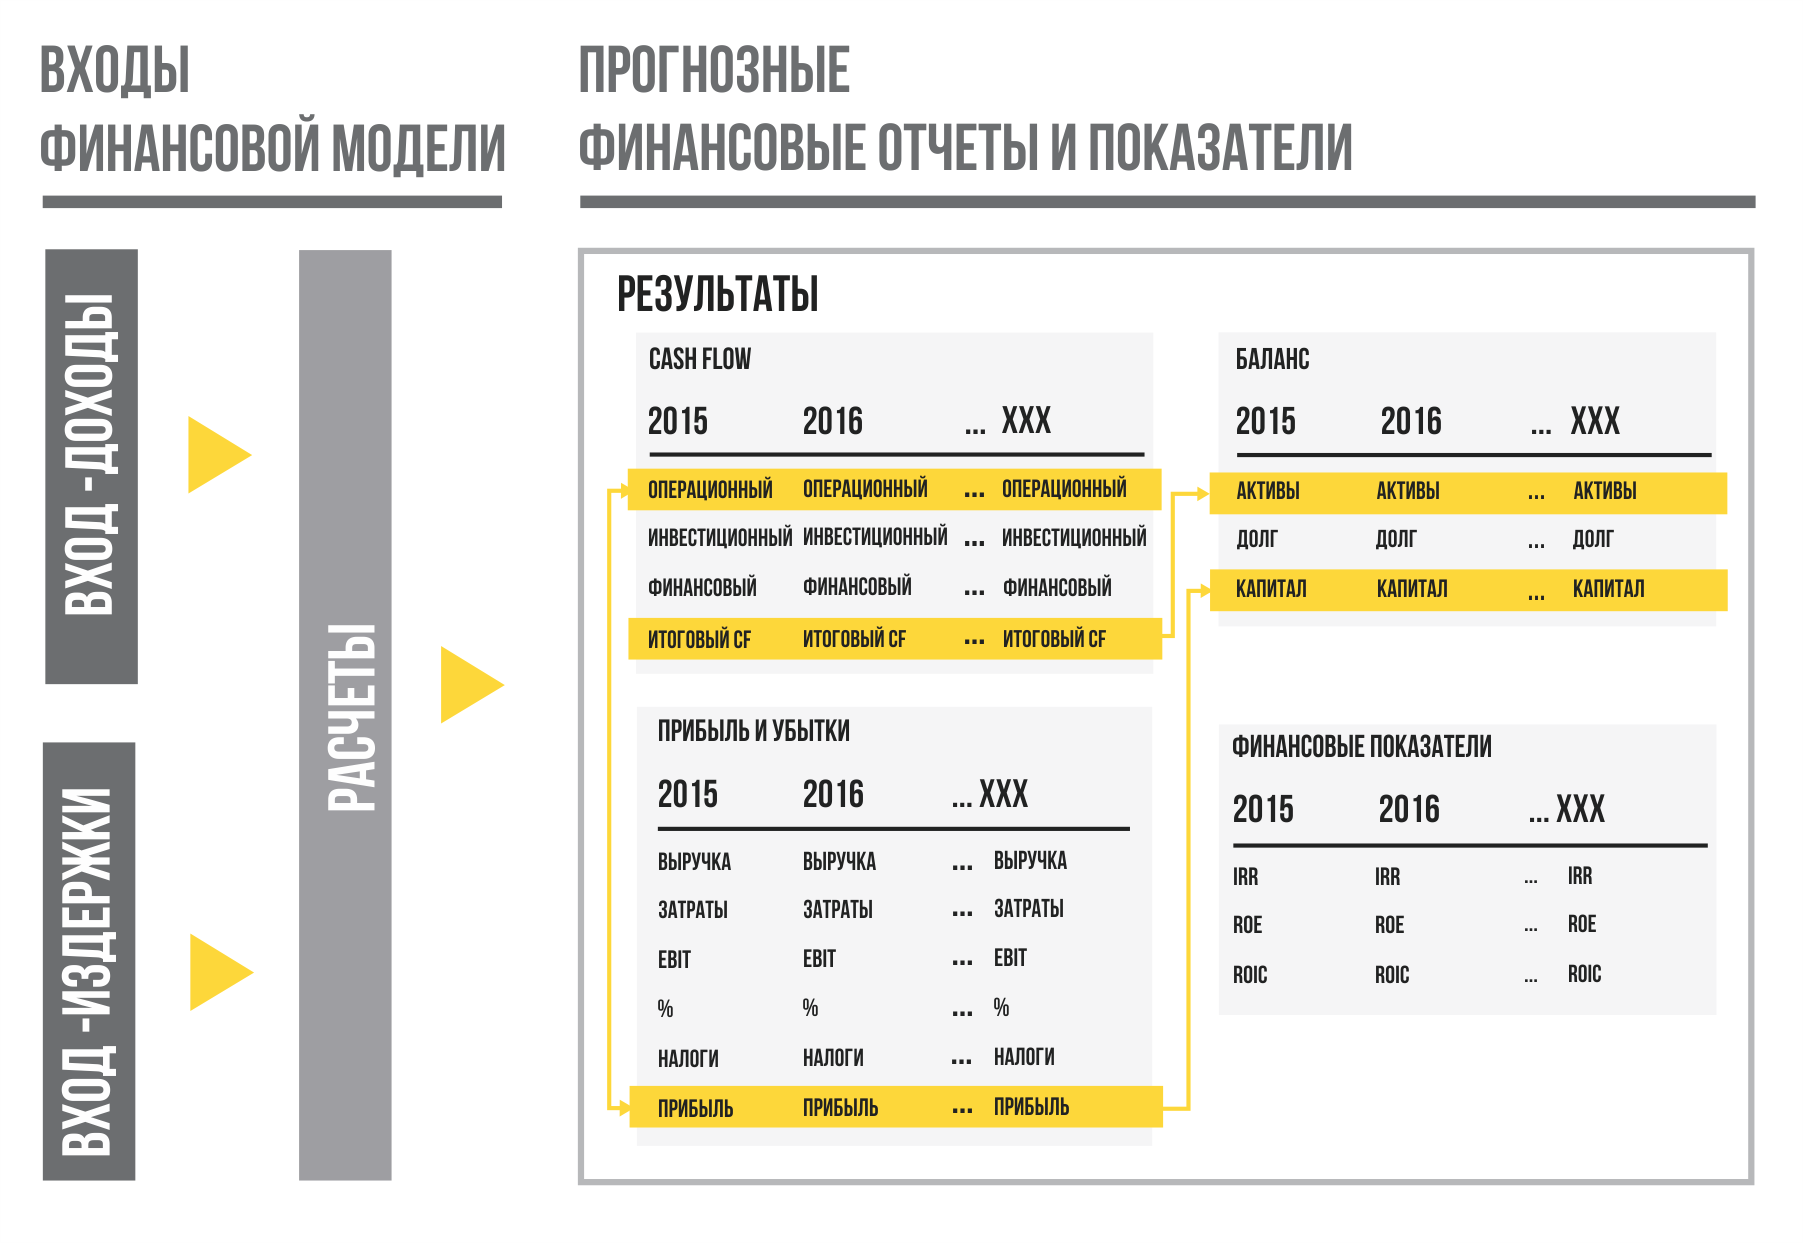
Идея DCF-модели проста, но для расчёта этих показателей нужна техническая подготовка. Основа DCF-модели — модель трёх отчётов: в ней рассчитывают Cash Flow, P&L и прогнозный баланс и связывают финансовые показатели в единую систему.
Финансовая модель бизнес-плана — от 60 000 ₽. Подготовим модель в Excel с DCF-оценкой для банка или инвестора. Обсудить проект → Подробнее об услуге
Шесть шагов построения DCF-модели
Отчётность за три-пять лет, факторы роста выручки, планы по инвестициям, условия финансирования.
Выручку, затраты, инвестиции и оборотный капитал, обычно на пять лет, в связке трёх отчётов.
Для каждого года прогноза.
Для оценки компании обычно берут WACC.
По модели Гордона или через мультипликатор.
Сумма приведённых потоков и терминальной стоимости даёт стоимость компании (EV). Результат проверяют анализом чувствительности к ставке и темпу роста.
Формулы DCF-модели
EV = FCF1 / (1 + r)1 + FCF2 / (1 + r)2 + … + FCFn / (1 + r)n + TV / (1 + r)n
TV = FCFn × (1 + g) / (r − g)
Здесь r — ставка дисконтирования, n — последний год прогноза, TV — терминальная стоимость, g — долгосрочный темп роста после прогнозного периода.
Пример расчёта на пять лет
Ставка дисконтирования 20%, долгосрочный темп роста 4%, суммы в млн ₽.
| Год | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| Свободный денежный поток | 40 | 48 | 55 | 60 | 64 |
| Коэффициент дисконтирования 1 / 1,2t | 0,833 | 0,694 | 0,579 | 0,482 | 0,402 |
| Приведённый поток | 33,3 | 33,3 | 31,8 | 28,9 | 25,7 |
- Сумма приведённых потоков за пять лет: 153,2
- Терминальная стоимость на конец пятого года: 64 × 1,04 / (0,20 − 0,04) = 416,0, в сегодняшних деньгах 416,0 × 0,402 = 167,2
- Стоимость компании: 153,2 + 167,2 ≈ 320
На терминальную стоимость здесь приходится 52% результата, поэтому её допущения проверяют особенно тщательно. Пример DCF-модели в Excel можно скачать и посмотреть формулы.
Свободный денежный поток
Cash Flow — деньги, которые генерирует бизнес и которые можно распределить между инвесторами или вложить обратно в бизнес. В финансовом моделировании и DCF-анализе их называют FCF, Free Cash Flow, свободный денежный поток: средства, доступные инвесторам, то есть кредиторам и акционерам компании.
Денежный поток лежит в основе финансовых моделей, потому что отражает экономическую ценность, в отличие от бухгалтерских показателей вроде чистой прибыли. Компания может показывать прибыль при отрицательном денежном потоке, и такой поток в реальности подорвёт её способность вести бизнес. Инвесторы по-настоящему ценят деньги, которые остаются на счёте, а не бухгалтерскую прибыль.
Причины дисконтирования свободного денежного потока
Денежный поток бизнеса приводят дисконтированием к одной точке на шкале времени, обычно к текущему моменту. Отсюда и название DCF-модели. Главных причин дисконтирования две: альтернативная доходность и риск. Деньги сегодня стоят дороже денег в будущем, потому что их можно вложить и получить больше.
Средневзвешенная стоимость капитала фирмы (WACC) показывает доходность, которую ожидают инвесторы. Если они не найдут вложений доходнее, им имеет смысл покупать акции этой фирмы. Бизнес с IRR выше стоимости капитала «создаёт стоимость», с IRR ниже — «разрушает стоимость».
Ожидаемая доходность зависит и от риска: чем он выше, тем выше стоимость капитала и требования к IRR. Чем дальше во времени денежный поток, тем рискованнее он для инвестора и тем сильнее его дисконтируют. Подробнее в статье о расчёте ставки дисконтирования.
Прогноз денежных потоков в DCF-модели
Задача финансового аналитика — обоснованно спрогнозировать, как каждый фактор бизнеса повлияет на будущие результаты. Обычно в DCF-моделях прогноз строят на пять лет. Исключение составляют отрасли с долгим горизонтом планирования, например горнодобывающая и нефтегазовая, а также инфраструктурные проекты. Там прогноз строят на весь срок жизни ресурса, опираясь на инженерные отчёты.
Прогноз доходов
Способы прогноза доходов делятся на две группы: экстраполяция исторических данных и допущения, основанные на сути бизнеса. Мы работаем вторым способом. Экстраполяция проще, но подходит только стабильным компаниям с большим объёмом исторических данных. Для многих DCF-моделей её достаточно.
Прогноз на основе допущений сложнее. Он требует обосновать цены и объёмы продаж, поведение клиентов и внешние факторы. Часто для него используют регрессионный анализ, который выявляет связь между основными факторами бизнеса и ростом выручки.
Прогноз расходов
Расходы прогнозируют так же, экстраполяцией или через допущения. Основной способ — бюджетирование с нулевой базы: расходы планируют с нуля, не опираясь на прошлые периоды, и каждый отдел обосновывает свои затраты текущей работой. Этот подход часто применяют при сокращении расходов или внедрении финансового контроля. Но практическая ценность у него есть только для самой компании, а не для банков, инвесторов и других внешних сторон.
Прогноз активов
Когда отчёт о прибылях и убытках готов, прогнозируют активы компании. Обычно это основные средства (PP&E, property, plant and equipment — имущество, земля и оборудование), технологии, исследования и разработки (R&D) и оборотный капитал: дебиторская задолженность и запасы.
Основные средства — крупнейшая статья баланса, поэтому капитальные затраты и амортизацию моделируют в отдельной таблице. Правильнее прогнозировать каждый вид основных средств по отдельности и сводить результаты в общую таблицу со строками: начальное сальдо, капитальные затраты, амортизация, выбытие и конечное сальдо.
Прогноз структуры капитала
Этот раздел зависит от того, какую DCF-модель вы строите. Обычно сохраняют текущую структуру капитала и учитывают только плановые изменения, например погашение долга. Модель опирается на свободный денежный поток до вычета финансовых обязательств (unlevered FCF), поэтому для неё этот раздел не так важен. Но инвестору или аналитику рынка акций прогноз структуры капитала нужен. Инвестиционные аналитики обычно смотрят на стоимость компании, потому что она важнее для сделок слияния и поглощения (M&A).
Терминальная стоимость
На терминальную стоимость часто приходится больше половины NPV, особенно если прогноз короче пяти лет, поэтому её расчёт — один из важнейших этапов DCF-модели. Её считают двумя способами: моделью роста (моделью Гордона) и методом мультипликаторов.
Модель Гордона предполагает, что денежный поток после прогнозного периода растёт с постоянной скоростью. Пример: денежный поток первого года после прогноза — 10 млн долларов, темп роста 2%, стоимость капитала 15%. Терминальная стоимость: 10 млн / (15% − 2%) ≈ 77 млн долларов.
Метод мультипликаторов предполагает, что компанию продадут по цене, которую за неё заплатит «разумный покупатель». Чаще всего берут мультипликатор EV/EBITDA сопоставимых компаний. Например, при EBITDA 6,3 млн долларов и мультипликаторе 8х терминальная стоимость составит 6,3 × 8 ≈ 50 млн долларов. Это значение приводят к текущему моменту, чтобы получить NPV терминальной стоимости.
Временные периоды в DCF-модели
Периоды в модели бывают неравными: в начале прогноза часто стоит неполный год, по которому есть данные только за несколько месяцев. Учесть периоды любой длины помогают функции Excel ЧИСТНЗ для чистой приведённой стоимости (XNPV) и ЧИСТВНДОХ для внутренней нормы доходности нерегулярных потоков (XIRR).
Ловушка функции ЧПС
Функция ЧПС (NPV) в Excel считает, что первый поток из диапазона приходит через год, и дисконтирует его. Если вложения делаются сегодня, в нулевом году, их нельзя включать в диапазон. Правильная запись — =ЧПС(ставка;C5:G5)+B5, где B5 — вложения со знаком минус, C5:G5 — потоки первого–пятого годов. Если включить нулевой год в диапазон, результат разойдётся с верным в (1 + ставка) раз, и на такой ошибке спотыкаются даже опытные аналитики.
Стоимость компании (EV)
Если модель построена на свободном денежном потоке до вычета финансовых обязательств (unlevered FCF), чистая приведённая стоимость равна стоимости компании. По ней оценивают компанию или сравнивают её с другими без учёта структуры капитала. В большинстве инвестиционных решений смотрят именно на стоимость компании (EV).
Стоимость акционерного капитала
Чтобы получить стоимость акционерного капитала, стоимость компании (EV) корректируют на денежные средства и их эквиваленты, рыночную стоимость долга и долю миноритарных акционеров. Разделив результат на число акций, получают стоимость одной акции. Этот показатель нужен институциональным инвесторам и аналитикам фондового рынка для решений о покупке и продаже акций.
Анализ чувствительности
Готовую модель проверяют анализом чувствительности: смотрят, в каком диапазоне меняется стоимость компании при изменении допущений. В Excel для этого используют таблицу данных и подбор параметра.
DCF и другие методы оценки
DCF относится к доходному подходу. Кроме него, бизнес оценивают сравнительным и затратным методами, и в серьёзной оценке их результаты сопоставляют.
| Метод | На чём основан | Когда уместен |
|---|---|---|
| Доходный (DCF) | Будущие денежные потоки бизнеса | Бизнес генерирует деньги и его развитие можно спрогнозировать; оценка проектов и компаний для инвестора |
| Сравнительный | Мультипликаторы похожих компаний и сделок: EV/EBITDA, P/E | Есть сопоставимые компании и сделки; быстрая проверка результата DCF |
| Затратный | Стоимость активов за вычетом обязательств | Компании, чья ценность в имуществе: недвижимость, холдинги активов; убыточный бизнес и ликвидация |
Вопросы о DCF-модели
Что такое DCF простыми словами?
Это способ оценить бизнес или проект по деньгам, которые он принесёт в будущем. Каждый будущий денежный поток пересчитывают в сегодняшние деньги по ставке дисконтирования и складывают. Чем дальше поток и выше риск, тем меньше он стоит сегодня.
Чем DCF отличается от NPV?
DCF — это метод и модель, в которой прогнозируют и дисконтируют денежные потоки. NPV — результат такого расчёта: сумма дисконтированных потоков за вычетом вложений. В оценке компании итог DCF-модели называют стоимостью компании, в оценке проекта — NPV.
Какую ставку дисконтирования брать в DCF-модели?
Для оценки компании обычно берут средневзвешенную стоимость капитала — WACC. Для отдельного проекта — доходность, которую требует инвестор с учётом риска. Как её рассчитать, подробно описано в статье о расчёте ставки дисконтирования.
На сколько лет строить прогноз в DCF-модели?
Как правило, на пять лет — до момента, когда бизнес выходит на устойчивый рост. Для добычи полезных ископаемых, нефтегаза и инфраструктуры прогноз строят на весь срок жизни актива. Всё, что дальше прогноза, учитывает терминальная стоимость.
Почему в DCF-модели так важна терминальная стоимость?
На неё часто приходится больше половины итоговой стоимости компании. Небольшое изменение ставки дисконтирования или долгосрочного темпа роста заметно меняет результат, поэтому эти допущения всегда проверяют анализом чувствительности.